A Medida Provisória nº 1.399/2026 define as alíquotas e as regras iniciais de cobrança do Imposto Seletivo (IS), com efeitos previstos a partir de 2 de fevereiro de 2027. Além dos percentuais, a medida disciplina reduções, importações, apuração e formas de recolhimento. O texto tramita no Congresso Nacional.
Para as empresas, a análise começa pela operação. O IS incide uma única vez sobre os bens e serviços abrangidos e não gera créditos do próprio imposto nas etapas seguintes. A posição na cadeia determina se a empresa terá obrigação de recolher ou se o efeito poderá chegar pelo preço de compra. Essa distinção orienta a revisão de contratos, margens e fluxo de caixa.
Alíquotas e tratamento por categoria
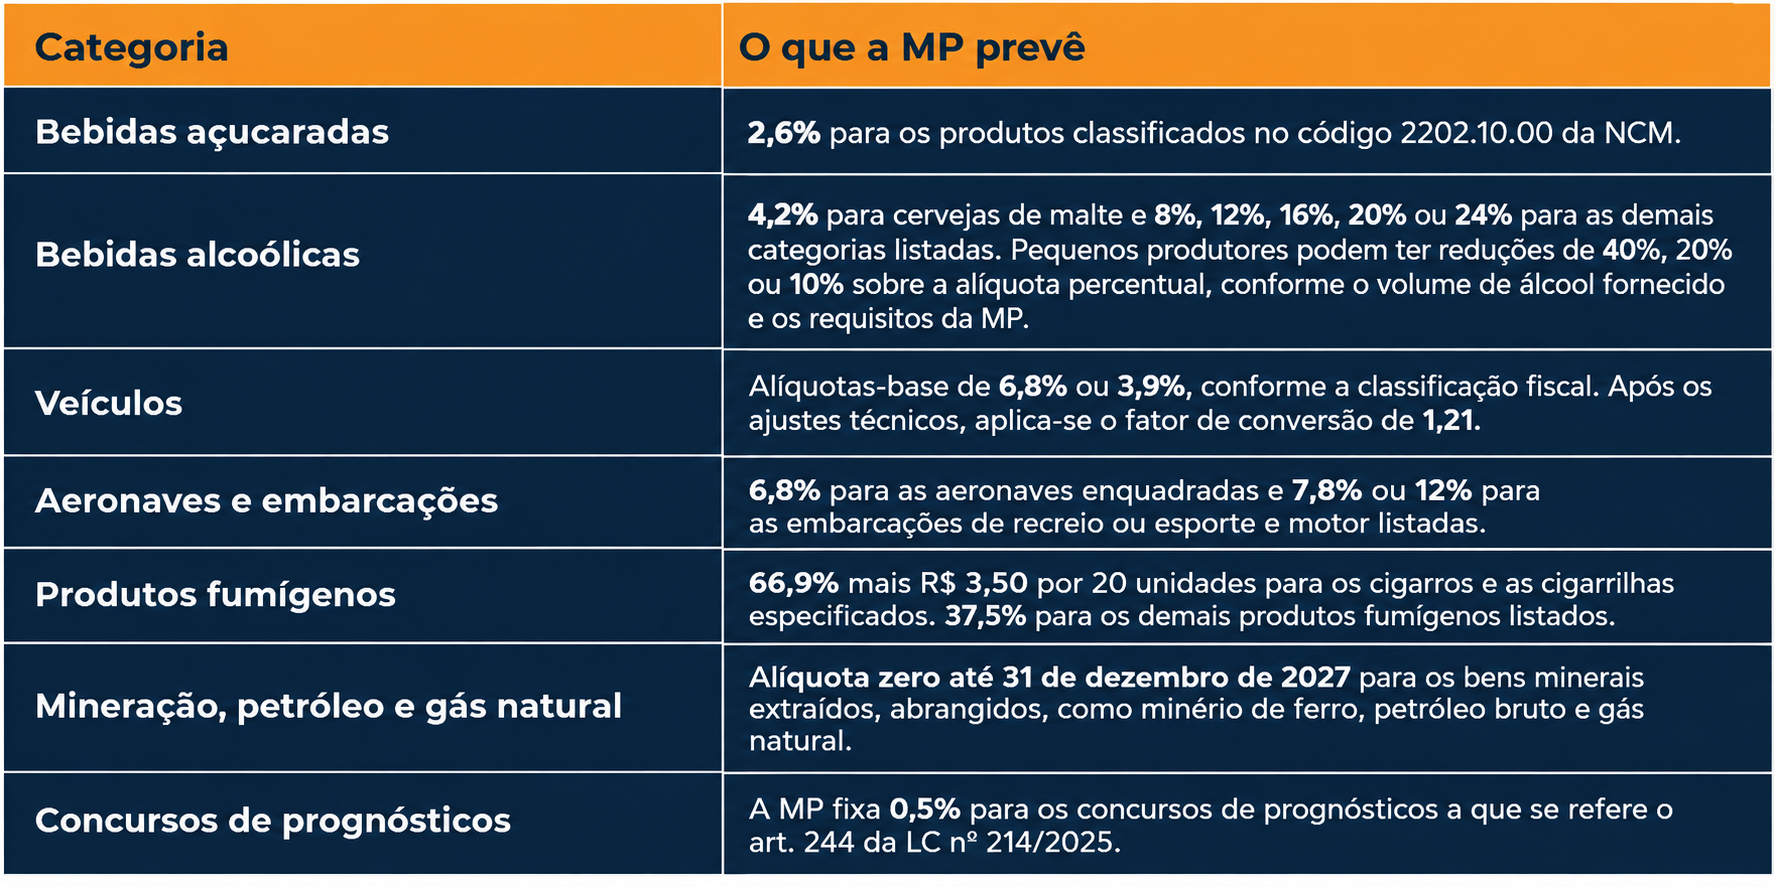
Como o Imposto Seletivo afeta o custo e o caixa
Na importação, o efeito começa no custo da mercadoria. Quando a base do IS é o valor aduaneiro acrescido do Imposto de Importação, a MP manda multiplicar a alíquota apurada por 1,17 para veículos, aeronaves e embarcações e por 1,45 para bebidas alcoólicas e açucaradas. Para fumígenos sujeitos à alíquota percentual, o cálculo usa o maior valor entre essa base e o valor de referência do produto. A simulação por operação permite avaliar quanto do custo adicional pode ser absorvido pela margem ou repassado ao preço. A MP também prevê diferimento nas hipóteses legais e, para lojas francas, a conversão da suspensão em alíquota zero na venda, observadas as condições aduaneiras.
No fechamento mensal, a prioridade é conciliar as operações de todas as unidades. A apuração reúne os dados de todos os estabelecimentos do contribuinte. Se a Receita Federal disponibilizar a apuração assistida, a confirmação, o ajuste ou a falta de manifestação no prazo constituem o crédito tributário. Para a empresa, isso significa definir quem confere o saldo e como devoluções e cancelamentos de notas serão conciliados para fins de abatimento. As regras de compensação e de recolhimento na liquidação financeira da operação (split payment) também devem ser consideradas na projeção de caixa, conforme aplicáveis.
Transição e decisões para 2027
A manutenção temporária do IPI sobre os bens afetados é objeto de proposta de emenda à Constituição encaminhada separadamente ao Congresso. A estimativa de arrecadação do IS será considerada no cálculo da alíquota de referência da CBS de 2027, de modo a reduzi-la. Para a etapa seguinte, a MP prevê o envio, até 31 de maio de 2027, de projeto de lei com as alíquotas aplicáveis a partir de 1º de janeiro de 2028.
O que revisar agora
- Exposição ao imposto. Validar a classificação fiscal, identificar quem recolhe em cada operação e documentar os requisitos para alíquota zero ou redução.
- Preço e margem. Simular o custo por produto, separar compras nacionais de importações e verificar se os contratos permitem reajuste ou repasse tributário.
- Caixa e controles. Projetar o desembolso mensal e definir quem vai conciliar documentos fiscais, devoluções, cancelamentos e pagamentos.
No Orizzo Marques Advogados, a consultoria e a assessoria tributária conectam a análise jurídica às decisões de negócio. Isso envolve avaliar o enquadramento de cada operação, medir os efeitos sobre preço, margem e caixa e orientar os ajustes em contratos e processos fiscais. Estamos à disposição para auxiliar no tema.

 https://orizzomarques.com.br/wp-content/uploads/2026/10/ORIZZO-1468-OMA-NO-LEGAL-500-2027_feed-scaled.png
2560
2048
Tatiana
/wp-content/uploads/2024/09/logo_orizzo-colorido.png
Tatiana2026-10-29 11:15:022026-10-29 11:15:02Orizzo Marques Advogados destaque no LEGAL 500


